DJP Terbitkan Kebijakan Pengurangan hingga Penghapusan Sanksi Administratif Pajak melalui KEP-239/PJ/2026
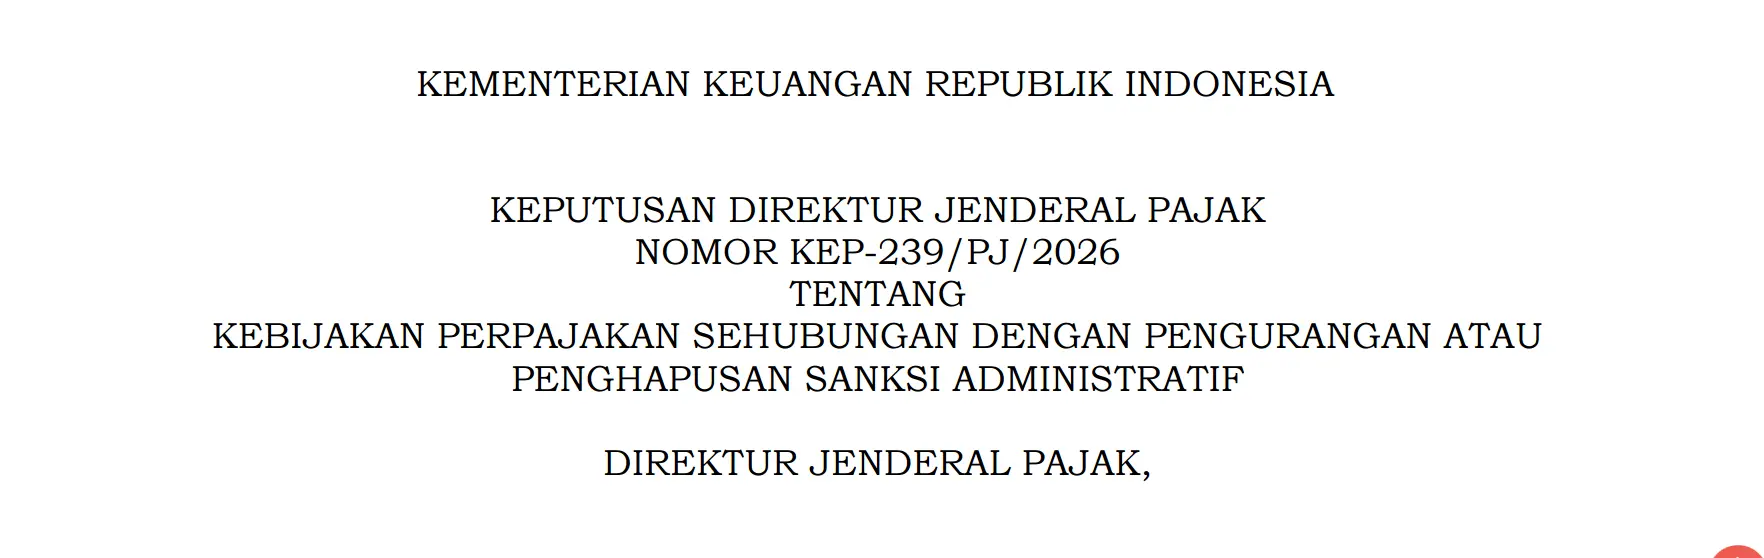
HTC – Direktorat Jenderal Pajak (DJP) menerbitkan kebijakan pengurangan atau penghapusan sanksi administratif perpajakan melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Kebijakan yang ditetapkan pada 8 Oktober 2026 ini memberikan kesempatan kepada Wajib Pajak untuk menyelesaikan kewajiban perpajakannya dengan memperoleh pengurangan, bahkan penghapusan sanksi administratif, sesuai ketentuan yang berlaku.
Kebijakan tersebut bertujuan meningkatkan kepatuhan Wajib Pajak sekaligus mendukung perekonomian nasional. Cakupannya meliputi sejumlah sanksi administratif yang berkaitan dengan keterlambatan pelaporan Surat Pemberitahuan (SPT), pembetulan SPT secara sukarela, keterlambatan pembayaran atau penyetoran pajak, serta sanksi yang tercantum dalam surat ketetapan pajak dan surat tagihan pajak.
Besaran Pengurangan Sanksi hingga 100 Persen
Dalam keputusan tersebut, DJP menetapkan besaran pengurangan atau penghapusan sanksi administratif yang berbeda sesuai jenis sanksi, waktu pemenuhan kewajiban, dan persyaratan khusus yang harus dipenuhi.
Untuk keterlambatan penyampaian SPT Tahunan Pajak Penghasilan sampai dengan Tahun Pajak 2025 dan/atau SPT Masa sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar, besaran pengurangan sanksi ditetapkan sebagai berikut:
100 persen untuk SPT yang disampaikan pada 8 Oktober–31 Desember 2026.
50 persen untuk SPT yang disampaikan pada 1 Januari–31 Maret 2027.
25 persen untuk SPT yang disampaikan pada 1 April–30 Juni 2027.
Skema serupa juga berlaku untuk sejumlah kategori pembetulan SPT secara sukarela dan keterlambatan pembayaran pajak, dengan ketentuan serta persyaratan yang disesuaikan menurut jenis sanksinya.
Berlaku untuk Sejumlah Jenis Sanksi Perpajakan
Selain keterlambatan pelaporan dan pembayaran, kebijakan ini mencakup sanksi administratif yang tercantum dalam surat ketetapan pajak, surat ketetapan Pajak Bumi dan Bangunan (PBB), serta surat tagihan pajak, termasuk sanksi administratif PBB.
Kebijakan juga mengatur sanksi yang berkaitan dengan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela Wajib Pajak. Untuk kategori ini, periode penerbitan surat ketetapan pajak dapat berlangsung sampai dengan 31 Desember 2027, dengan ketentuan pelunasan pokok pajak terkait paling lambat pada tanggal yang sama.
Besaran pengurangan atau penghapusan sanksi untuk setiap kategori mengikuti ketentuan dan persyaratan khusus sebagaimana tercantum dalam lampiran KEP-239/PJ/2026.
Wajib Pajak Perlu Memenuhi Persyaratan
Untuk memperoleh pengurangan atau penghapusan sanksi administratif, Wajib Pajak harus mengajukan permohonan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Permohonan tersebut harus memenuhi ketentuan perpajakan yang berlaku. Di antaranya, Wajib Pajak perlu memenuhi persyaratan terkait gugatan atau upaya hukum lainnya, menyampaikan pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan, serta memastikan bahwa sanksi yang dimohonkan belum dibayar atau belum dilunasi.
Ketentuan mengenai pernyataan dan dokumen pendukung harus disesuaikan dengan kondisi masing-masing Wajib Pajak serta persyaratan dalam keputusan tersebut.
Momentum untuk Meningkatkan Kepatuhan Pajak
Penerbitan KEP-239/PJ/2026 menjadi kesempatan bagi Wajib Pajak untuk meninjau kembali pemenuhan kewajiban perpajakannya dan menyelesaikan kewajiban yang masih tertunda sesuai ketentuan.
Wajib Pajak diharapkan mencermati jenis sanksi yang dimiliki, periode penyampaian SPT atau pembayaran, serta persyaratan khusus yang berlaku sebelum mengajukan permohonan.
Informasi lengkap mengenai jenis sanksi, besaran pengurangan atau penghapusan, contoh kasus, dan format surat pernyataan dapat dipelajari melalui lampiran Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Sumber: Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif, ditetapkan pada 8 Oktober 2026
Cari
Berita Populer